 blank
苹果的高利润和股票回购神圣不可侵犯,我们都在为此买单。
endif; ? 图片来源: Apple上周,《华尔街日报》刊文描述了内存和闪存芯片制造商如何终于对苹果“报了一箭之仇”。AI驱动的数据中心需求激增,使得苹果再也无法谈到极低的价格。
抛开挑衅性的措辞不谈,值得注意的是,尽管苹果确实在为组件支付更多费用,但它并没有真正受损。公司刚刚公布了有史以来最大的九月季度。是的,随着价格上涨,收入预计会增加,但苹果的利润打破了第四季度(307亿美元)和全年(1322亿美元)的纪录,而Mac和iPhone的价格则创下新高。
换句话说,一切都变得更贵了,但苹果在狂揽利润,而你却支付更多。
在内存和存储升级上宰你一刀
《华尔街日报》故事中最有趣的部分是关于这些年来我们为苹果的闪存存储升级多付了多少钱的数据。我们早就注意到,苹果所有产品的存储升级价格,以及新Mac的内存价格,都过于昂贵。WSJ的研究指出了情况有多糟糕。
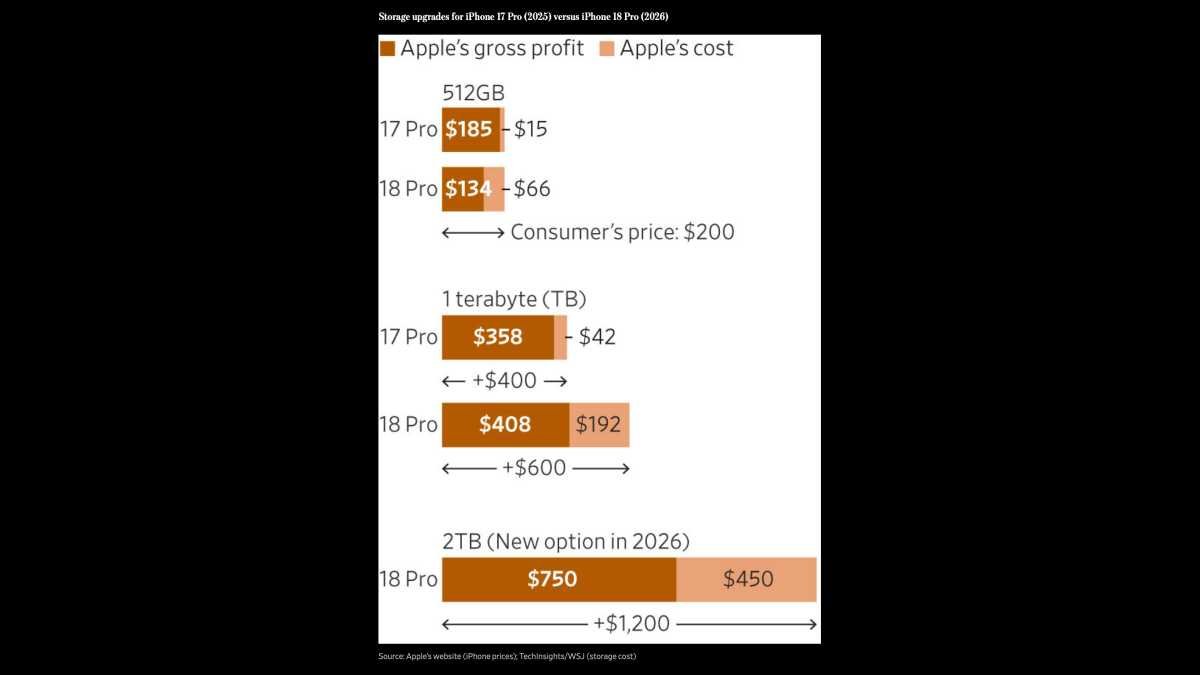 存储升级的利润率曾经高得惊人,但如今仍然非常高。
去年,苹果对iPhone存储升级的收费是其自身成本的8到12倍。当然,公司需要保护利润率,但超过一千个百分点?今年,由于芯片短缺和价格上涨,苹果只收取你三倍于它支付的价格。真划算!
文章没有分解苹果这些年来对Mac内存升级的成本和利润率,但它与闪存存储并无太大不同。苹果曾收取400美元将MacBook从16GB增加到32GB。如今这可能花费苹果高达200美元,但一年前低至40美元。芯片短缺已将苹果的利润率从“天文数字”降到仅仅“高”。
转嫁成本
本季度,苹果的利润率从上季度的50.1%降至47.9%(实际上在调整关税退款后分别接近48和47)。别被骗了,苹果并没有真正感受到这些更高组件价格的压力。
与去年同期相比,苹果的利润率实际上略有上升(从47.2%),并且长期来看大幅上升。十年前,苹果的利润率徘徊在38%左右。过去几年它们也多次下降,通常在第四季度,就像今年一样。
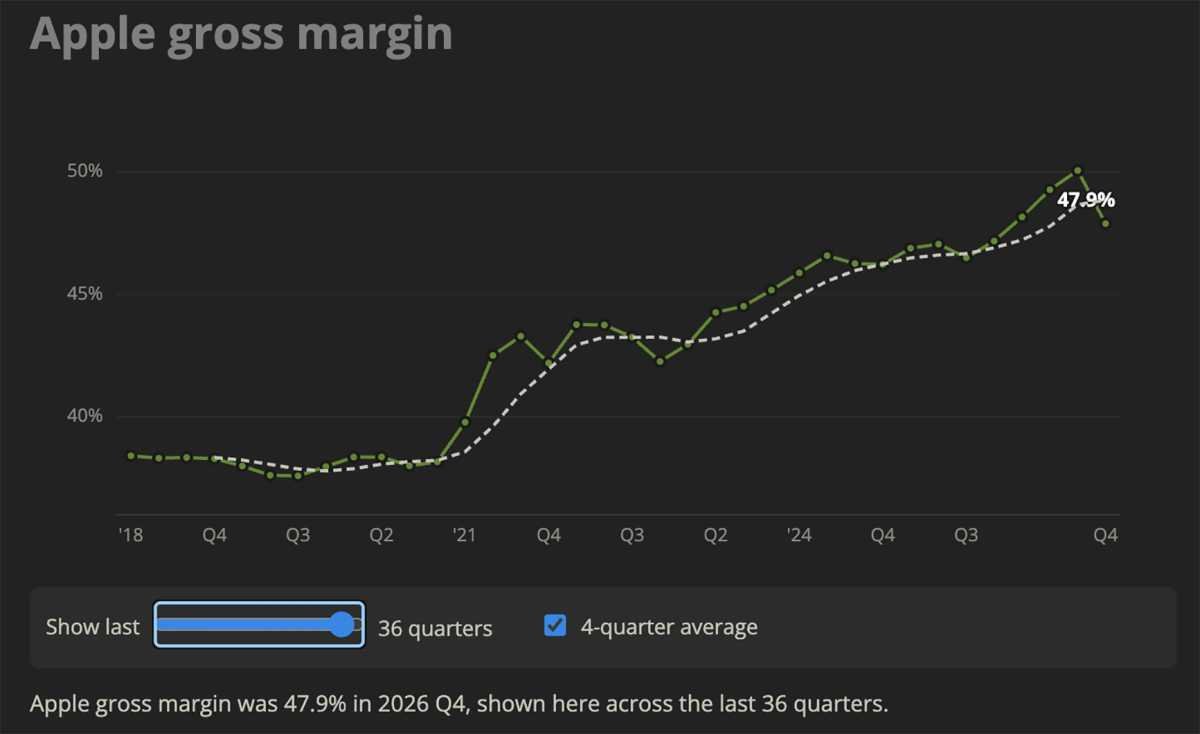 对于一家主要销售消费硬件的公司来说,苹果的利润率非常高且在攀升。别被一个季度骗了。
换句话说,苹果在比以往更多的收入上赚取更高的利润。当你为每一件苹果产品支付更多时,公司在保护其利润率,而不是其盈利能力。更低的成本很少被转嫁,但更高的成本几乎总是被转嫁。这就像埃克森在油价上涨时赚取数十亿一样。
从另一个角度看,其他利润率更高的大型科技公司都是主要软件和服务公司(微软、Meta、Alphabet和亚马逊的利润率都高于苹果)。销售消费品带来更高的成本,因此利润率更紧。苹果的利润率远高于三星(39%)、戴尔(20%)、联想(15%)或索尼(31%)等消费科技硬件公司。服务收入有助于提升数字(看看2019年Apple TV推出后毛利率如何上升),但苹果也比那些其他公司享有更高的硬件利润率。
展望未来,苹果预计假日季度(苹果2027财年第一季度)的毛利率为45-46%,尽管供应受限,公司总收入同比增长7%至10%。这将使苹果收入达到约1540亿美元,创历史新高。诚然,这不是去年看到的16%增长或48.2%毛利率,但几乎不是什么艰难。
事实是,苹果在为其真正的客户——投资者着想。它在本财年回购了860亿美元的股票,包括上季度的240亿美元,这一做法始于2024年蒂姆·库克领导下,并将在特尔努斯领导下几乎肯定继续。当苹果为组件支付更多时,它提高你的价格,而不是减少股票回购或降低利润率。股价为王。所以享受你的2499美元2TB iPhone吧。
 2507222545
全部评论 0
暂无跟帖